当前位置:网站首页 > 新闻动态
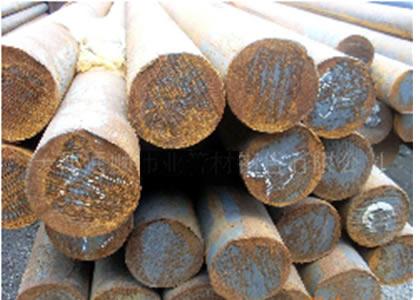
优特钢38CrMoAL圆钢现货整体主稳运行
文章出处:www.gglhl.com 人气:10发表时间:2026/10/9
钢厂方面:现GCr15圆钢出厂3680元;杭钢优特钢日定价圆钢价格持稳,40CrNiMoA圆钢出厂3590元,以上均为含税价格;临沂钢投优特钢出厂价格下调20元,
市场方面:今日国内优特钢38CrMoAL圆钢现货整体主稳运行,日内全国各主流区域报价没有明显调整,原料成本底部支撑尚存,对现货价格形成托底,多数贸易商稳价出货意愿较强,场内主动降价抛售现象不多。全国主流区域报价以持稳为主,场内询盘有所恢复,但并未出现集中大批量锁货,20CrNiMo圆钢市场货源按需流转,贸易商多根据自身库存情况灵活安排出货,新增备货操作较为谨慎。需求端来看,下游机械、汽配、装备加工企业复工节奏持续推进,但终端对后市行情仍存一定观望,没有开展大规模集中补库,拿货以满足当下生产的按需采购为主,场内多为小单刚需成交,整体成交体量温和,并未出现明显放量。多数终端优先保障现有生产周转用料,按需拿货成为当前市场主要采购模式。整体来看,原料成本守住价格底部,商户稳价心态较强,但终端缺乏主动大举补库动力,仅依靠刚需采购难以拉动行情向上。短期国内9CrSi圆钢市场维持主稳格局,后续行情仍需要重点关注节后终端开工恢复、库存变动以及黑色系盘面波动带来的影响。
展望10月,在行业亏损现实、粗钢压减导向以及行业自律控产多重约束下,钢厂大规模集中复产动力不足,粗钢产量预计维持低位窄幅波动。即便10月原料成本回落带来阶段性盈利修复,受设备检修周期约束,产量向上弹性依旧有限,难以形成明显供给冲击。
进入10月,国庆假期过后工地、制造业复工复产,短期迎来阶段性需求窗口。建筑钢材方面,房地产新开工持续低迷,需求主要依靠基建项目赶工托底,南方施工条件尚可,但北方中下旬冷空气来临,土建施工时长逐步被压缩。建材成交量有望节后阶段性回升,但反弹空间有限,同比依旧偏弱。
制造业Cr12圆钢需求延续”总量弱修复、结构强分化“格局。9月我国制造业PMI升至荣枯线之上,内外订单景气度延续;依靠造船、海工、风电等高端制造订单保持较强韧性;Cr12圆钢受地产产业链拖累,改善空间受限。整体看“银十”仅存在边际改善,难以出现系统性回暖。出口订单持续承压,对国内消费拉动有限。
9月钢厂库存、社会库存同步下降,但同比仍高于往年同期,建材去库幅度显著大于板材。10月受国庆停工、北方施工转弱影响,钢材整体去库节奏明显放缓,板材累库风险相对更大,社会库存存在止降回升风险。高位库存会压制钢价反弹高度,一旦终端采购不及预期,库存累积还会触发降价去库的负反馈。
9月焦炭大幅上涨推动冶炼成本抬升,生铁成本指数、普碳方坯成本环比明显上行。进入10月份,原料市场格局将发生切换:铁矿石受钢厂控采、海外矿山发运增加影响震荡偏弱;国内煤炭保供稳价落地、进口焦煤供应改善,焦炭前期上涨动力消退,存在高位回落压力;废钢供需相对平衡,维持窄幅震荡运行。整体原料成本上行动力减弱,钢铁生产成本重心趋于回落,成本对钢价的底部支撑力度逐步弱化。
同时原料端仍存不确定性:若海外矿山发运扰动、国内焦煤供给收紧,矿、焦价格再度走强,成本支撑会重新增强;反之如果钢厂控产加剧,原料价格快速下行,也会放大钢价波动。10月份国内钢铁市场处于阶段性需求修复、供给低位波动、成本重心回落、稳增长政策托底的多重博弈之中。10月份国内钢材市场价格重心预计或较9月小幅下移,品种间以主稳分化为主。
成本同样难降。1—8月,黑色金属冶炼业营业成本占营业收入比重达95.3%,较上年同期抬升0.7个百分点;成本利润率仅0.63%,销售利润率0.60%,同比分别下滑1.11个和1.05个百分点。早在5月底,金联创即判断焦煤供应存在收紧预期,“成本重心大概率上移”。
如今,机构之间对“金九”之后的预测略有不同。5月底,金联创即判断“传统‘金九’旺季预期较弱”,三季度“淡季更淡”与“旺季不旺”并存;判断钢价“9—10月整体偏强,11—12月略转弱”。
盈利层面,10月虽然原料成本重心趋于回落,能够一定程度缓解钢厂成本压力,但钢价整体均价小幅下移,叠加需求反弹弹性不足,难以带动行业实现实质性扭亏。品种分化将进一步放大:40CrNiMoA圆钢受益高端制造订单韧性,亏损收窄幅度相对更好;建筑长材受地产拖累、北方季节性停工影响,亏损压力仍然偏大;热轧40CrNiMoA圆钢盈利表现介于两者之间。整体来看,10月钢企盈利依旧承压,行业难以摆脱亏损格局。
下一篇:钢铁行业40CrNiMoA圆钢供需情况深度分析 上一篇:没有了
最新文章
- 优特钢38CrMoAL圆钢现货整
- 钢铁行业40CrNiMoA圆钢供
- GCr15圆钢市场彻底进入传统淡
- 40CrNiMoA圆钢价格预计整
- 钢材GCr15圆钢市场震荡上行
- 钢材GCr15圆钢市场震荡上行
- GCr15圆钢市场已进入弱平衡状
- 40CrNiMoA圆钢产量稳中有
- 20CrNiMo圆钢价格提供长期
- GCr15圆钢需求呈现清晰的结构
 扫一扫加我微信